Orta Dəhliz və Azərbaycan
Coğrafi amilin siyasi kapitala çevrilməsi
Beynəlxalq siyasətdə coğrafiya tarixi şərait, institusional quruculuq və siyasi iradə ilə birləşdikdə kapitala çevrilir. Son on ildə Orta Dəhliz anlayışının akademik və diplomatik diskursun mərkəzinə keçməsi məhz bu birləşmənin nəticəsidir. 2022-ci ildən sonra isə dəhliz real yük axınları, vahid tarif rejimi və ortaq müəssisə müzakirələri olan bir geoiqtisadi reallıqdır. Bu reallığın Azərbaycan üçün nə ifadə etdiyini anlamaq üçün əvvəlcə dəhlizin özünün nə olduğunu, sonra tarixi formalaşma məntiqini, daha sonra isə onun siyasi-strateji nəticələrini ardıcıl şəkildə izləmək lazımdır.
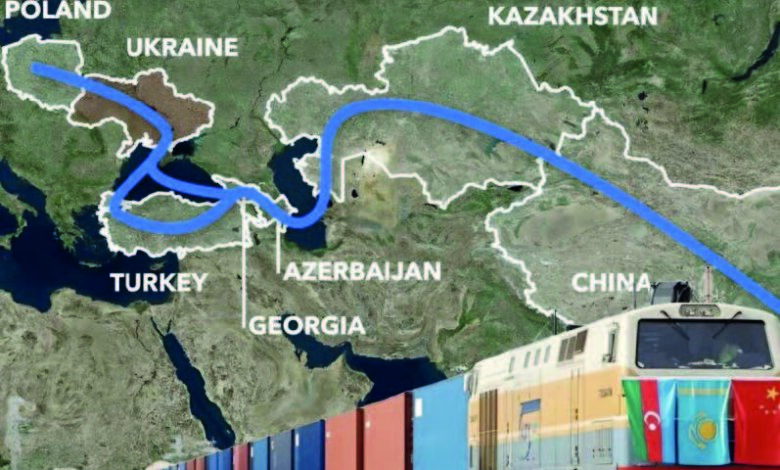
Orta Dəhliz, rəsmi adı ilə Trans-Xəzər Beynəlxalq Nəqliyyat Marşrutu, Çin ilə Avropa arasında şərq-qərb istiqamətində uzanan multimodal, yəni qarışıq yük marşrutudur. Onun məntiqi zənciri Çin və Mərkəzi Asiya dəmir yollarından Xəzər dənizinin şərq sahillərinə, oradan Xəzər üzərindən bərə və konteyner gəmiləri ilə Bakı-Ələt limanına, sonra Bakı-Tbilisi-Qars dəmir yolu vasitəsilə Türkiyəyə, oradan isə Balkanlar, Mərkəzi Avropa və Qara dəniz limanlarına uzanır. Dəhlizin uzunluğu təxminən 6500 kilometrdir. Onun Şimal dəhlizindən əsas fərqi təkcə coğrafi deyil, həm də siyasidir: Orta Dəhliz geosiyasi münaqişə qovşaqlarından yan keçməklə daha stabil marşrut vədi verir. Rəqəmsal müqayisələr göstərir ki, ənənəvi şimal marşrutlarına nisbətən dəhliz tranzit məsafəsini 3000 kilometrə qədər qısaldır və tranzit vaxtını 10-15 gün azaldır; hazırda real tranzit müddəti 14-18 gün aralığında dəyişir. Burada bir konseptual dəqiqləşdirmə vacibdir: Orta Dəhliz eyni zamanda Xəzər regionunun iqtisadi inteqrasiya institutudur, çünki yük axını, gömrük prosedurları, tarif siyasəti və rəqəmsal sənədləşmə elementlərini bir-birindən ayrı təsəvvür etmək mümkün deyil.
Dəhlizin tarixini düzgün oxumaq üçün onu üç qatda görmək lazımdır. Birinci qat 1990-cı illərin nəqliyyat diplomatiyasıdır. SSRİ-nin dağılmasından sonra Cənubi Qafqaz və Mərkəzi Asiya dövlətləri üçün ən kəskin problem iqtisadi müstəqilliyin nəqliyyat təminatı idi. 1993-cü ildə Avropa İttifaqının təşəbbüsü ilə irəli sürülən
TRACECA proqramı məhz bu boşluğu doldurmağa çalışırdı. Bu mərhələni infrastrukturun siyasiləşməsi kimi xarakterizə etmək olar, çünki marşrut seçimi artıq təkcə iqtisadi səmərəlilik deyil, həm də geosiyasi oriyentasiya məsələsi idi.
İkinci qat enerji kəmərləri ilə qurulan presedentdir. 2002-ci ildə inşasına başlanan və 2005-ci ildə tamamlanan Bakı-Tbilisi-Ceyhan neft kəməri postsovet məkanının neftini Rusiyadan yan keçməklə Qərbə çıxaran ilk enerji layihəsi oldu. Uzunluğu 1 730 kilometrdən çox olan, gündəlik ötürmə qabiliyyəti 1,2 milyon barelə çatan və dəyəri 4 milyard dollar olan bu kəmər 11 şirkətin konsorsiumu tərəfindən həyata keçirildi və ən böyük pay, yəni 31 faiz, bp-yə məxsus idi. 2006-2007-ci illərdə işə başlayan Bakı-Tbilisi-Ərzurum qaz kəməri bu məntiqi qaza köçürdü, 2020-ci ildə tamamlanan və dəyəri 40 milyard dollar olan Cənub Qaz Dəhlizi isə Azərbaycanı Avropanın uzunmüddətli qaz tədarükçüsü mövqeyinə gətirdi. Bu təcrübənin siyasi nəticəsi son dərəcə mühümdür: Azərbaycan neft və qaz ixracını diversifikasiya etməklə manevr qabiliyyəti, yəni heç bir böyük gücün onun üzərində qeyri-mütənasib təsir qura bilməyəcəyi bir mövqe qazandı.
Üçüncü qat dəmir yolu və liman infrastrukturudur. 2017-ci ildə istifadəyə verilən Bakı-Tbilisi-Qars dəmir yolu Orta Dəhlizin bel sütunudur. Onun ilkin gücü ildə 1 milyon sərnişin və 6,5 milyon ton yük səviyyəsində müəyyən edilmişdi; proqnozlara görə, 2034-cü ilə qədər bu göstəricilər 3 milyon sərnişin və 17 milyon tona çatdırılmalıdır. Paralel olaraq Bakı-Ələt, Aktau-Kuryk və Türkmənbaşı limanları Xəzər keçidinin əsas multimodal qovşaqlarına çevrildi. Maraqlı və çox vaxt gözdən qaçan bir detal ondan ibarətdir ki, Orta Dəhliz infrastrukturunun maliyyələşdirilməsində Çin, faktiki olaraq, iştirak etməmişdir. Ələt limanı və Bakı-Tbilisi-Qars dəmir yolu kimi layihələr əsasən Azərbaycan dövləti tərəfindən maliyyələşdirilib. Yəni dəhliz “Bir kəmər, bir yol” təşəbbüsünün rəsmi ritorikasında tez-tez xatırlansa da, onun maddi bazası Çinin deyil, region dövlətlərinin investisiyaları üzərində qurulub.
Dəhlizin taleyi 2022-ci ilin fevralından sonra kəskin dəyişdi. Rusiyanın Ukraynaya genişmiqyaslı müdaxiləsi və ardınca tətbiq edilən sanksiyalar Rusiya ərazisindən keçən Şimal dəhlizini ciddi şəkildə mürəkkəbləşdirdi. Eyni zamanda, Qırmızı dənizdəki təhlükəsizlik problemləri dəniz marşrutlarının etibarlılığını sual altına aldı. Nəticədə, yük axını quru marşrutlarına, xüsusən Orta Dəhlizə yönəldi. Statistik dinamika bunu aydın göstərir: 2021-ci ildə dəhlizlə cəmi 586 min ton yük daşınmışdısa, 2023-cü ildə həcm 2,76 milyon tona çatdı, yəni əvvəlki ilə nisbətən 65 faiz artım baş verdi və bu, dəhliz tarixində yeni rekord oldu. Dəhlizin mövcud gücü təqribən ildə 5,8 milyon ton səviyyəsində qiymətləndirilir və 2027-ci ilə qədər 10 milyon tona çatdırılması proqnozlaşdırılır. Dünya Bankının noyabr 2023-cü ildə dərc etdiyi hesabat isə 2030-cu ilə qədər yük həcminin üç dəfə artırılmasını və daşınma müddətinin yarıya endirilməsini hədəfləyirdi; buna uyğun olaraq illik həcmin 11 milyon tona çatacağı gözlənilir.
Bu rəqəmlərin fonunda oxucunun qarşısında təbii bir sual durur: dəhliz sadəcə tranzit marşrutudur, yoxsa siyasi alət? Cavab ondan ibarətdir ki, Orta Dəhliz hər iki funksiyanı eyni vaxtda daşıyır və məhz bu ikili xarakter onun həm gücü, həm də zəifliyidir. İqtisadi baxımdan dəhliz tranzit rentası, logistika mərkəzləri, anbar təsərrüfatı və əlavə dəyər yaradan xidmətlər vasitəsilə gəlir generasiya edir. Lakin siyasi baxımdan o, daha mühüm bir funksiya icra edir, çünki marşrut seçimi özlüyündə suverenliyin təzahürüdür. Öz ərazisindən keçən yük axınına nəzarət edən dövlət beynəlxalq sistemdə subyekt mövqeyinə keçir. Region dövlətlərinin dəhlizi Rusiya və Çin kimi təsirli aktorları balanslaşdıran strateji alət kimi görməsi məhz bu məntiqdən doğur. Bununla belə, siyasi alət funksiyası həm də kövrəklik yaradır, çünki yük axını geosiyasi konyunkturdan asılıdır və dəhliz sülh dividendlərindən qidalanır. Sanksiyalar yumşaldılsa və ya Şimal dəhlizi yenidən cəlbedici olsa, həcmlərin bir hissəsinin geri qayıtması riski tam istisna edilə bilməz.
Buradan ikinci sual yaranır: Azərbaycan üçün əsas qazanc iqtisadi, yoxsa geosiyasidir? Burada cavab təkölçülü ola bilməz. İqtisadi qazanc realdır, lakin həcmi hələ də məhduddur, çünki 4,1 milyon tonluq yük dövriyyəsi Azərbaycan iqtisadiyyatı üçün mühüm, amma struktur dəyişikliyi yaradacaq qədər böyük rəqəm deyil. Dəhlizin əsas dəyəri qısamüddətli tranzit gəlirindən çox, uzunmüddətli geoiqtisadi mövqedədir. Azərbaycanın strateji qazancı qeyri-neft iqtisadiyyatının diversifikasiyasında, yəni logistika, anbar, gəmiçilik və sığorta xidmətləri kimi neft gəlirlərindən asılılığı azaldan real sektorların inkişafında təzahür edir. Eyni zamanda, Bakı Türk Dövlətləri Təşkilatı çərçivəsində dəhliz əməkdaşlığı sayəsində regional qaydaların formalaşdırılmasında iştirak imkanı qazanır; Qazaxıstan, Azərbaycan və Gürcüstanın Trans-Xəzər Beynəlxalq Nəqliyyat Marşrutunun inkişafı üçün birgə müəssisə yaratmaq barədə razılığı, yəni tranzit yüklərin konsolidasiyası, tarif müəyyənləşdirilməsi, yük bəyannaməsi istiqamətində addımlar bu məntiqin praktiki nəticəsidir. Nəhayət, sülh və təhlükəsizlik bağlantısı da mühümdür: 2020-ci il İkinci Qarabağ müharibəsindən sonra dəyişən geosiyasi mənzərə Zəngəzur dəhlizi ideyasını gündəmə gətirdi.
Yekunda demək olar ki, Orta Dəhliz Azərbaycan üçün eyni vaxtda iqtisadi, geosiyasi və institusional səviyyədə əhəmiyyətlidir. İqtisadi səviyyədə qeyri-neft sektorunun, logistika və xidmət sahələrinin inkişafı üçün real platforma yaradır; geosiyasi səviyyədə Bakıya böyük güclər arasında manevr imkanı və regional qaydaların formalaşdırılmasında iştirakçı statusu verir; institusional səviyyədə isə Türk Dövlətləri Təşkilatı, TRACECA və digər formatlar çərçivəsində çoxtərəfli əməkdaşlığı dərinləşdirir. Lakin bu potensial avtomatik reallaşmır. 2021-ci ildəki 586 min tondan 2024-cü ildəki 4,1 milyon tona qədərki artım təsirli olsa da, dəhlizin dayanıqlılığı üç yük axını mənbəyindən asılıdır: Çin–Avropa tranziti, Mərkəzi Asiya ixracı və regiondaxili ticarət. Birinci mənbə geosiyasi konyunktura həssasdır, ikincisi həcm etibarilə məhduddur, üçüncüsü isə hələ formalaşma mərhələsindədir. Orta Dəhliz coğrafi taleyi siyasi kapitala çevirməyin nadir nümunəsidir və bu çevrilmənin davamlılığı Bakının nə qədər yük daşıya bilməsindən deyil, nə qədər etibarlı və proqnozlaşdırıla bilən tərəfdaş ola bilməsindən asılı olacaq — Azərbaycanın son illərdə nümayiş etdirdiyi institusional sabitlik və çoxtərəfli əməkdaşlıq təcrübəsi isə bu etimadı qazanmaq üçün möhkəm əsas verir. Dəhlizin gələcəyi açıqdır və bu gələcəyin mərkəzində məhz Azərbaycan dayanır.
Şəbnəm ZEYNALOVA,
XQ-nin siyasi analitiki, siyasi elmlər üzrə fəlsəfə doktoru, dosent